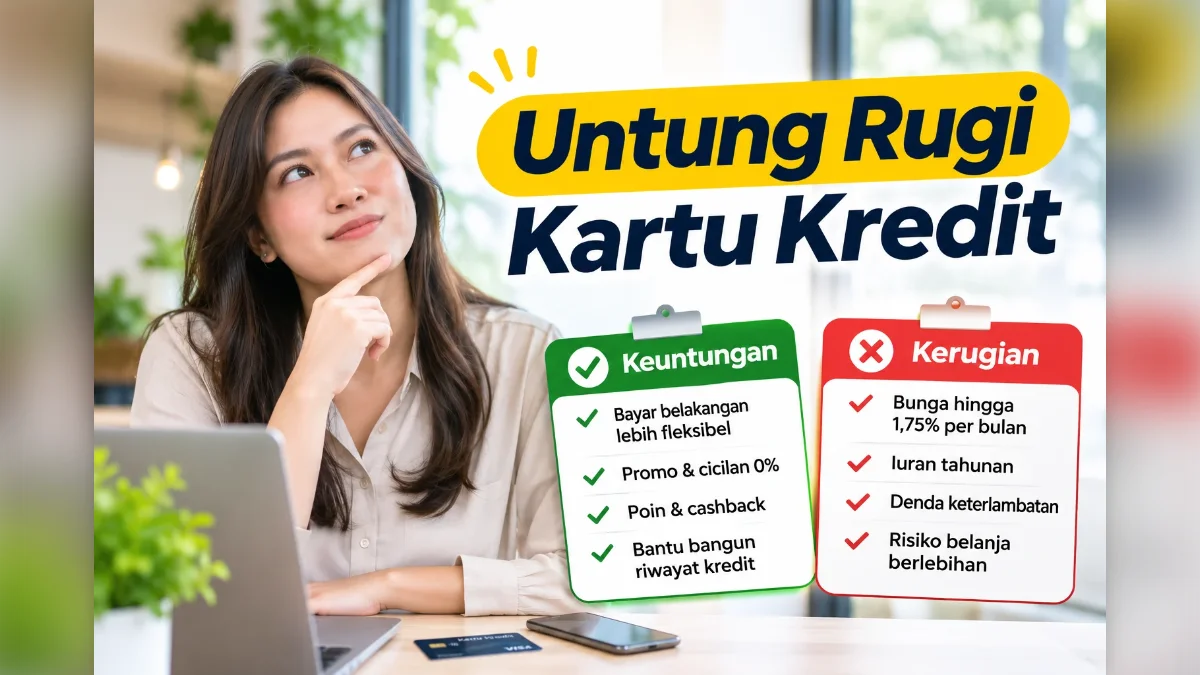
Sebelum mengajukan, banyak orang ingin tahu untung rugi kartu kredit secara jujur. Di satu sisi, kartu ini memberi waktu bayar lebih panjang, promo, dan poin. Di sisi lain, bunga dan denda bisa membuat utang membengkak. Jadi, apakah kartu kredit layak untuk Anda?
Artikel ini membahas keuntungan dan kerugiannya dengan angka nyata dari aturan Bank Indonesia. Selain itu, ada simulasi biaya dan daftar cek untuk menilai kebutuhan Anda. Kami memeriksa datanya pada 2 November 2026.
Ringkasan Untung Rugi Kartu Kredit
| Keuntungan | Kerugian |
|---|---|
| Bayar belakangan tanpa bunga bila tagihan lunas | Bunga hingga 1,75% per bulan dari sisa tagihan |
| Promo, cashback, dan cicilan 0% | Iuran tahunan pada sebagian kartu |
| Poin dan miles dari transaksi | Denda bila telat membayar |
| Membangun riwayat kredit | Godaan belanja di luar kemampuan |
| Cadangan dana saat darurat | Risiko penipuan bila data kartu bocor |
Keuntungan Kartu Kredit
Untuk menilai untung rugi kartu kredit secara adil, mulailah dari sisi manfaatnya. Berikut empat keuntungan yang paling sering terasa.
1. Waktu Bayar Lebih Panjang
Anda belanja hari ini, lalu membayar saat jatuh tempo. Jika Anda melunasi total tagihan, bank tidak mengenakan bunga atas belanja tersebut. Karena itu, arus kas bulanan menjadi lebih fleksibel.
2. Promo dan Cicilan 0%
Bank sering bekerja sama dengan merchant untuk memberi diskon atau cicilan tanpa bunga. Contohnya, pembelian ponsel bisa dicicil 12 bulan dengan bunga 0%. Namun, perhatikan biaya konversi dan limit yang tertahan. Rinciannya ada di artikel cicilan 0% kartu kredit.
3. Poin, Cashback, dan Miles
Selain itu, setiap transaksi yang memenuhi syarat menghasilkan poin. Selanjutnya, Anda bisa menukarnya dengan voucher, potongan tagihan, atau miles. Perbandingan nilainya ada di artikel miles kartu kredit.
4. Riwayat Kredit yang Baik
Di samping itu, pembayaran yang selalu lancar tercatat di SLIK OJK. Kelak, catatan ini membantu saat Anda mengajukan KPR, kredit kendaraan, atau pinjaman lain.
Kerugian Kartu Kredit
Selanjutnya, lihat sisi biayanya. Bagian ini sering terlupakan saat orang menimbang untung rugi kartu kredit.
1. Bunga yang Menumpuk
Batas bunga dari Bank Indonesia adalah 1,75% per bulan. Angka ini terlihat kecil, tetapi setara sekitar 21% per tahun. Akibatnya, kebiasaan membayar minimum membuat utang turun sangat lambat.
2. Denda dan Iuran
Telat membayar berarti denda hingga 1% dari total tagihan, maksimal Rp100.000, sesuai kebijakan BI yang berlaku sampai 31 Desember 2026. Selain itu, sebagian kartu menarik iuran tahunan. Misalnya, dokumen BCA mencantumkan iuran BCA Everyday Card Rp125.000 per tahun.
3. Belanja Berlebihan
Sering kali, uang tidak terasa keluar dari rekening saat Anda menggesek kartu. Karena itu, sebagian orang belanja melebihi kemampuan, lalu baru sadar saat tagihan datang.
4. Risiko Penipuan
Data kartu, CVV, dan OTP sering menjadi incaran penipu. Oleh karena itu, jangan pernah membagikannya kepada siapa pun. Panduannya ada di artikel CVV kartu kredit.
Simulasi: Untung Rugi Kartu Kredit dalam Angka
Ilustrasi: total tagihan bulan ini Rp5.000.000.
| Skenario | Pembayaran | Perkiraan bunga bulan berikutnya |
|---|---|---|
| Bayar penuh | Rp5.000.000 | Rp0 |
| Bayar minimum 5% | Rp250.000 | Sekitar Rp83.000 (1,75% × Rp4.750.000) |
Perhitungan di atas sengaja kami sederhanakan. Dalam praktik, bank menghitung bunga harian sejak tanggal transaksi, sehingga angkanya bisa lebih besar. Cara hitung lengkapnya ada di artikel bunga kartu kredit.
Kapan Kartu Kredit Layak untuk Anda?
Kartu kredit cenderung menguntungkan bila Anda:
- selalu bisa membayar tagihan penuh setiap bulan;
- memakai kartu untuk kebutuhan yang memang sudah dianggarkan;
- memanfaatkan promo atau poin yang sesuai kebiasaan belanja.
Sebaliknya, tunda dulu pengajuan bila penghasilan Anda belum stabil atau masih punya tunggakan. Dalam kondisi ini, kerugian kartu kredit biasanya lebih besar daripada keuntungannya.
Pertanyaan Seputar Untung Rugi Kartu Kredit
Kenapa harus punya kartu kredit?
Pada dasarnya, kartu kredit tidak wajib. Namun, kartu ini berguna untuk transaksi online, pemesanan hotel, atau perjalanan ke luar negeri. Selain itu, kartu kredit membantu membangun riwayat kredit.
Apa risiko terbesar memakai kartu kredit?
Risiko terbesarnya adalah utang berbunga yang terus menumpuk. Biasanya, kondisi ini berawal dari kebiasaan membayar minimum.
Apakah kartu kredit cocok untuk mahasiswa?
Kartu utama mensyaratkan usia 21 tahun atau sudah menikah, serta penghasilan minimal Rp3 juta. Jadi, sebagian besar mahasiswa belum memenuhi syarat sebagai pemegang kartu utama.
Catatan redaksi: Artikel ini berisi informasi umum dan bukan nasihat keuangan. Bank menetapkan biaya dan ketentuan masing-masing yang dapat berubah. Karena itu, selalu cek informasi terbaru di situs resmi bank.
Sumber
- BCA: Ketentuan suku bunga, pembayaran minimum, dan denda
- detikFinance (18 Juni 2026): Keringanan kartu kredit diperpanjang hingga Desember 2026
- BCA: Ringkasan informasi produk kartu kredit (berlaku 15 Januari 2026)
