Kartu kredit tidak dipakai bisa tetap menimbulkan tagihan, terutama iuran tahunan dan sisa tagihan lama yang belum lunas. Artikel ini membahas biaya apa saja yang tetap bisa muncul, kenapa tagihan datang padahal Anda tidak bertransaksi, langkah bank terhadap kartu yang lama menganggur, dan cara memutuskan apakah sebaiknya Anda menyimpan atau menutup kartu. Kalau ingin membandingkan dengan kartu lain, Anda bisa bandingkan biaya kartu kredit di halaman panduan kami.
Pembaruan terakhir: 29 Oktober 2026. Kami mengecek data bank per tanggal tersebut dan bisa berubah.
Jawaban singkat: kartu yang menganggur bisa tetap ada tagihan
- Iuran tahunan tetap bisa muncul di tagihan karena termasuk biaya penerbitan dan penggunaan kartu, bukan biaya per transaksi.
- Sisa tagihan lama yang belum lunas tetap berbunga, walaupun Anda sudah tidak memakai kartu.
- Cicilan dan transaksi berulang (langganan atau autodebet) tetap masuk ke tagihan setiap bulan.
- Tagihan kecil yang lupa Anda bayar masuk hitungan keterlambatan dan bisa memengaruhi riwayat kredit.
Kartu Kredit BCA Tidak Dipakai, Apakah Ada Tagihan?
Bisa ada. Syarat dan ketentuan Kartu Kredit BCA memasukkan iuran tahunan sebagai biaya pemegang kartu, sehingga tagihan iuran tetap bisa terbit walau kartu tidak Anda pakai. Sebagai gambaran, RIPLAY BCA mencantumkan iuran Rp125.000 untuk Everyday Card dan Rp250.000 untuk Card Platinum.
Selain iuran, cek tiga hal lain: sisa cicilan yang masih berjalan, transaksi berulang yang masih terhubung ke kartu, dan biaya cetak tagihan bila Anda belum memakai e-statement. Bila ada tagihan yang tidak Anda kenali, hubungi Halo BCA 1500888 dan ajukan keberatan dalam 30 hari sejak tanggal tagihan. Langkahnya ada di panduan sanggah transaksi kartu kredit.
Biaya yang tetap bisa muncul walau kartu menganggur
Iuran tahunan (annual fee)
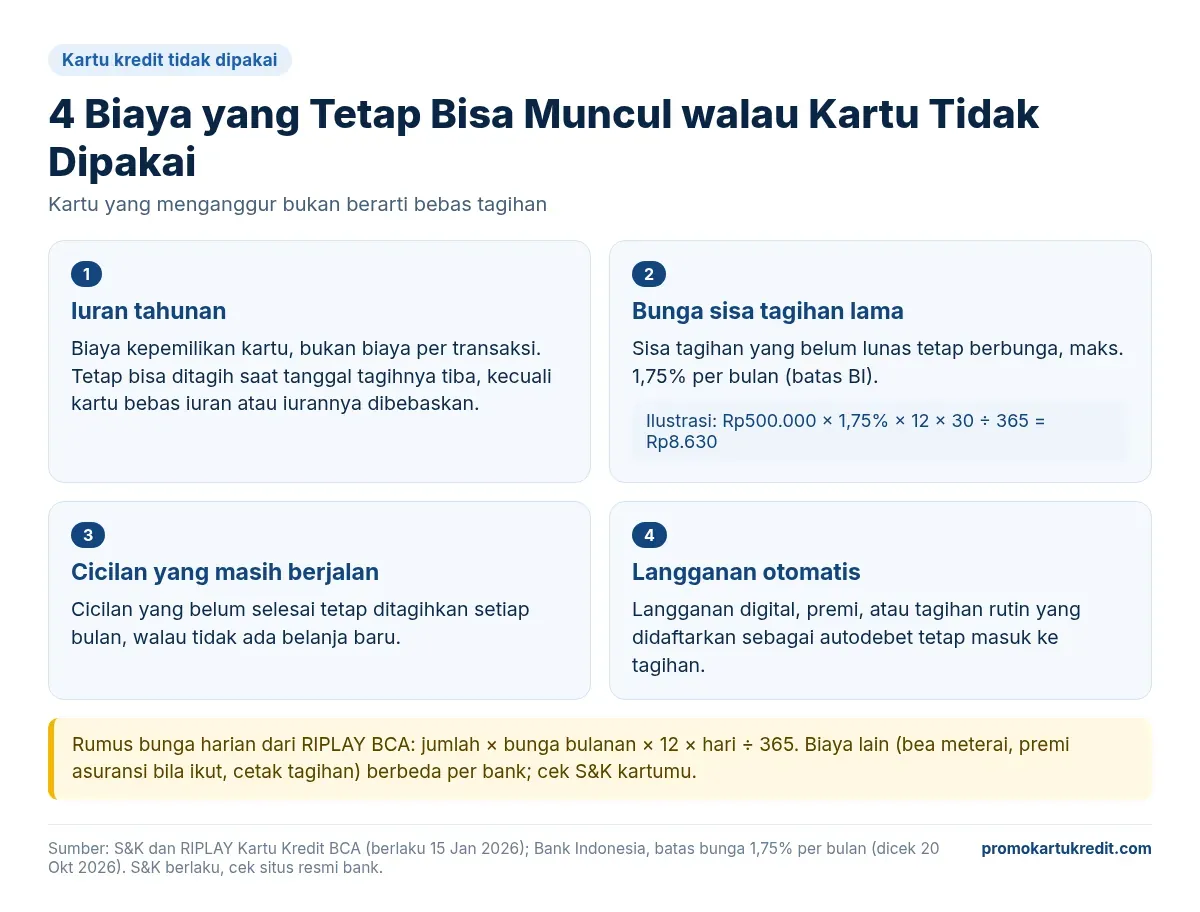
Syarat dan ketentuan Kartu Kredit BCA menyebut iuran tahunan sebagai salah satu biaya yang menjadi tanggungan pemegang kartu sehubungan dengan penerbitan dan penggunaan kartu. Artinya, iuran ini melekat pada kepemilikan kartu, bukan pada jumlah transaksi. Kartu yang menganggur setahun penuh pun tetap bisa kena iuran saat tanggal tagihnya tiba.
Besaran iuran berbeda untuk setiap jenis kartu. Halaman tarif CIMB Niaga, misalnya, memperlihatkan bahwa ada kartu yang bebas iuran dengan syarat tertentu dan ada yang tidak. Rincian besaran dan cara mengajukan waiver iuran tahunan kami bahas di artikel terpisah.
Bunga dari sisa tagihan lama yang belum lunas
Kalau tagihan terakhir sebelum kartu “pensiun” hanya Anda bayar sebagian, sisanya tetap berbunga. Menurut tabel Kebijakan Penyelenggaraan APMK di situs Bank Indonesia, batas maksimum bunga kartu kredit yang berlaku saat ini adalah 1,75% per bulan atau 21% per tahun. Angka yang sama tercantum di RIPLAY Kartu Kredit BCA (berlaku 15 Januari 2026) dan S&K Mandiri Kartu Kredit (kami cek 29 Oktober 2026).
Ilustrasi: sisa tagihan Rp500.000 berbunga selama 30 hari tanpa pelunasan. Dengan rumus harian di RIPLAY BCA (jumlah × bunga bulanan × 12 × hari ÷ 365), bunganya sekitar Rp500.000 × 1,75% × 12 × 30 ÷ 365 = Rp8.630. Angkanya kecil, tetapi akan terus bertambah selama sisa tagihan belum lunas.
Cicilan yang masih berjalan dan transaksi berulang
Cicilan yang belum selesai akan tetap muncul di tagihan setiap bulan walaupun Anda tidak lagi memakai kartu untuk belanja baru. Begitu pula langganan digital, premi, atau tagihan rutin yang pernah Anda daftarkan sebagai autodebet ke kartu tersebut. Banyak orang lupa bahwa langganan yang dulu mereka daftarkan masih aktif.
Biaya lain yang tercantum di S&K bank
S&K Kartu Kredit BCA juga menyebut biaya lain yang bisa menjadi tanggungan pemegang kartu, antara lain bea meterai, premi asuransi jiwa kredit (hanya jika Anda menyetujui ikut asuransi tersebut), dan biaya pencetakan lembar tagihan. Jenis dan besarnya berbeda di setiap bank, jadi periksa daftar biaya di S&K kartu Anda.
Pedoman APMK Bank Indonesia juga melarang penerbit memasang fasilitas berbiaya tambahan secara otomatis tanpa persetujuan tertulis Anda. Jadi, kalau di tagihan muncul biaya asuransi atau fasilitas yang tidak pernah Anda setujui, tanyakan dan ajukan sanggahan ke bank.
Cara paling pasti untuk mengetahui biaya apa saja yang berlaku pada kartu yang jarang Anda pakai adalah membaca S&K dan daftar biaya resmi dari bank penerbit kartu Anda.
Kenapa ada tagihan padahal tidak pernah transaksi?
Cara membaca baris tagihan
Langkah pertama adalah membuka lembar tagihan dan melihat keterangan setiap baris. Biasanya tagihan dari kartu yang menganggur berasal dari salah satu hal di atas: iuran tahunan, bunga atas sisa tagihan, cicilan, atau langganan. Panduan cara membaca lembar tagihan menjelaskan arti tiap kolom, termasuk tanggal cetak dan tanggal jatuh tempo.
Kalau ada transaksi yang tidak Anda kenali
Jika ada transaksi yang sama sekali tidak Anda kenali, blokir kartu lebih dulu, lalu hubungi bank lewat kanal resminya. Contohnya Halo BCA 1500888 atau Mandiri Call 14000. Ajukan sanggahan secepatnya, karena S&K BCA dan Mandiri sama-sama memberi batas 30 hari sejak tanggal tagihan untuk menyampaikan keberatan. Baca juga tips menjaga data kartu tetap aman.
Apa yang terjadi jika kartu lama menganggur?
Bank bisa memblokir atau menutup kartu yang tidak aktif
Mandiri, misalnya, memuat halaman resmi tentang pemblokiran dan penutupan kartu dormant. Arti dormant di halaman itu adalah akun yang sama sekali tidak bertransaksi selama tahun 2025. Mandiri menyebut akan mengirim email pemberitahuan terkait pemotongan poin, pemblokiran, dan penutupan kartu. Bank baru menutupnya setelah tagihan berstatus nihil. Halaman tersebut mencantumkan “periode 31 Desember 2026”.
Kebijakan terhadap kartu yang tidak aktif berbeda di setiap bank. S&K BCA, misalnya, menyebut bank berhak memblokir atau mengakhiri penggunaan kartu atas pertimbangan tertentu. Cek S&K penerbit kartu Anda untuk aturan yang berlaku.
Kartu kedaluwarsa tidak selalu terbit ulang
S&K CIMB Niaga menyebut perpanjangan kartu berjalan otomatis, tetapi bank berhak tidak memperpanjangnya atas pertimbangan tertentu. S&K Mandiri juga menyebut kartu “secara umum” mendapat perpanjangan otomatis. Jadi, kartu yang lama menganggur belum tentu terbit ulang ketika masa berlakunya habis.
Poin reward bisa berkurang atau hangus, tergantung bank
Poin dari kartu yang tidak aktif berisiko berkurang atau hangus, tergantung aturan program reward masing-masing bank. Halaman dormant Mandiri, misalnya, menyebut adanya pemotongan poin. Cek S&K program reward kartu Anda dan tukarkan poin sebelum menutup kartu.
Dampak tagihan kecil yang terlupa ke riwayat kredit
Iuran yang tidak Anda bayar tetap masuk hitungan tagihan yang menunggak. RIPLAY Kartu Kredit BCA menyebut keterlambatan pembayaran menimbulkan denda keterlambatan dan memengaruhi kolektibilitas debitur. S&K Mandiri juga menyebut bank melaporkan kualitas kredit pemegang kartu ke SLIK sesuai ketentuan regulator.
Sebagai gambaran, denda keterlambatan kartu kredit saat ini paling besar 1% dari total tagihan dan tidak melebihi Rp100.000. Menurut tabel kebijakan APMK di situs BI dan Siaran Pers BI 18 Juni 2026, ketentuan ini berlaku sampai 31 Desember 2026. Untuk tagihan Rp300.000, dendanya paling besar Rp3.000. Nominalnya kecil, tetapi catatan terlambat bayarnya yang lebih merepotkan. Anda bisa cek riwayat kredit di SLIK OJK untuk memastikan tidak ada tunggakan yang tercatat.
Simpan atau tutup? Panduan memutuskan
Kapan masuk akal tetap menyimpan kartu
Kartu layak Anda simpan kalau iurannya gratis atau bank membebaskannya, Anda butuh kartu cadangan untuk keadaan darurat atau perjalanan, dan Anda sanggup memantau tagihannya setiap bulan.
Asosiasi Kartu Kredit Indonesia (AKKI) juga menyarankan agar kita tidak memiliki terlalu banyak kartu, supaya keuangan lebih mudah Anda kelola dan utang tidak menumpuk.
Kapan sebaiknya menutup kartu
Pertimbangkan menutup kartu kalau iurannya terasa mahal dibanding manfaat yang Anda dapat, kartu hampir tidak pernah Anda pakai, atau Anda sering lupa memeriksa tagihannya.
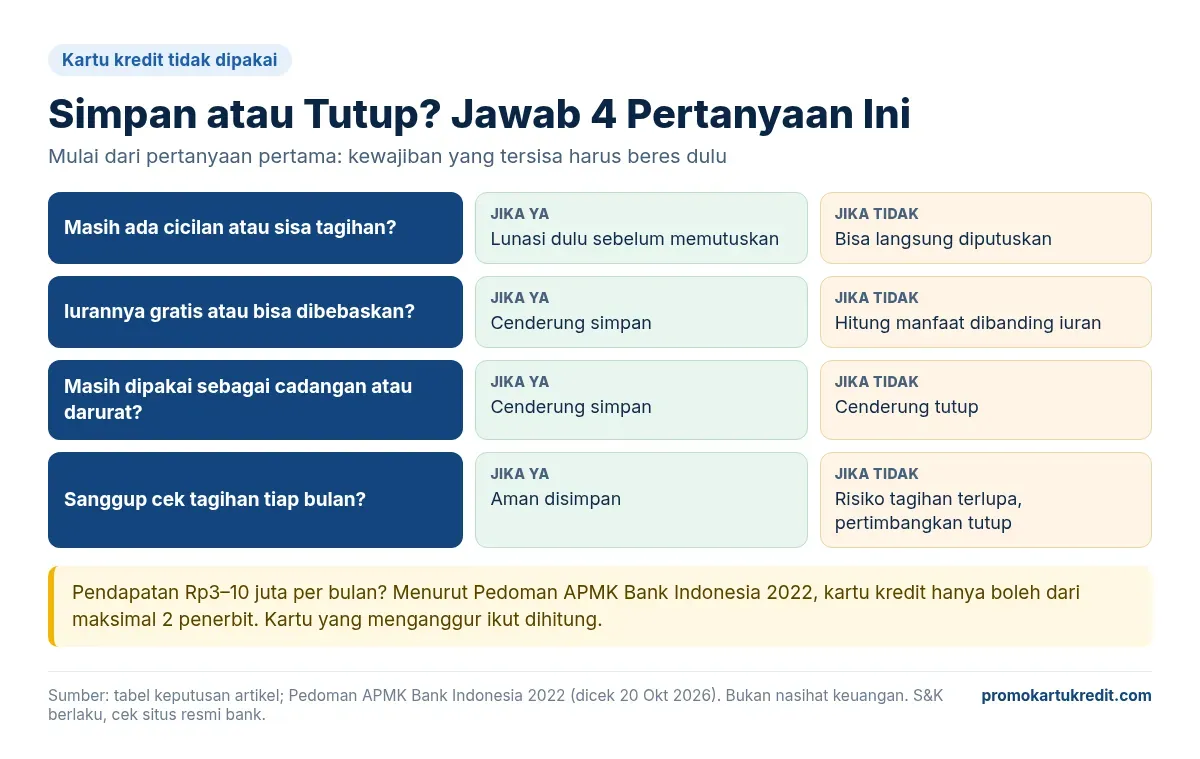
| Pertanyaan | Jika “ya” | Jika “tidak” |
|---|---|---|
| Iurannya gratis atau bisa bebas? | Cenderung simpan | Hitung manfaat dibanding iuran |
| Masih Anda pakai sebagai cadangan atau darurat? | Cenderung simpan | Cenderung tutup |
| Sanggup cek tagihan tiap bulan? | Aman untuk simpan | Risiko tagihan terlupa, pertimbangkan tutup |
| Masih ada cicilan atau sisa tagihan? | Lunasi dulu sebelum memutuskan | Bisa langsung memutuskan |
Pertimbangan batas jumlah penerbit kartu
Menurut Pedoman APMK Bank Indonesia (2022), pemegang kartu berpendapatan Rp3 juta sampai Rp10 juta per bulan hanya boleh memiliki kartu kredit dari maksimal 2 penerbit, dan batas ini tetap berlaku meskipun total limitnya belum mencapai 3 kali pendapatan. Jadi, kartu yang menganggur tetap masuk hitungan sebagai salah satu dari dua penerbit itu kalau suatu saat Anda ingin mengajukan kartu dari bank lain.
Sudah memutuskan untuk menutup kartu? Langkah-langkahnya akan kami bahas di panduan Cara Menutup Kartu Kredit.
Cara menghindari tagihan dari kartu yang menganggur
- Cek lembar tagihan setiap bulan, walaupun Anda tidak bertransaksi.
- Matikan autodebet dan langganan yang tidak lagi Anda butuhkan, atau pindahkan ke kartu yang aktif.
- Ajukan pembebasan iuran tahunan sebelum tanggal tagihnya (lihat panduan waiver di atas).
- Aktifkan notifikasi transaksi lewat aplikasi atau SMS bank.
- Pastikan alamat email dan nomor ponsel di bank masih aktif agar tagihan dan pemberitahuan tidak terlewat.
FAQ
Apakah kartu kredit yang tidak pernah dipakai tetap kena iuran tahunan?
Bisa. Iuran tahunan adalah biaya kepemilikan kartu, jadi tetap muncul di tagihan kecuali kartunya bebas iuran atau bank membebaskan iurannya.
Kenapa tagihan kartu kredit muncul padahal saya tidak transaksi?
Biasanya karena iuran tahunan, bunga atas sisa tagihan lama, cicilan yang masih berjalan, atau langganan otomatis. Jika ada transaksi yang tidak Anda kenali, segera blokir kartu dan hubungi bank.
Apakah bank bisa menutup kartu kredit yang tidak aktif?
Bisa. Mandiri, misalnya, memiliki kebijakan penutupan kartu dormant setelah tagihan nihil. Bank juga berhak tidak memperpanjang kartu yang habis masa berlakunya.
Kalau Anda tidak membayar tagihan iuran, apakah masuk SLIK OJK?
Tagihan yang tidak Anda bayar tetap masuk hitungan tunggakan. Bank melaporkan kualitas kredit ke SLIK, dan keterlambatan memengaruhi kolektibilitas, sehingga tunggakan kecil pun sebaiknya segera Anda lunasi.
Lebih baik kartu kredit yang tidak dipakai ditutup atau disimpan?
Tergantung iuran, kebutuhan kartu cadangan, dan kesanggupan Anda memantau tagihan. Gunakan tabel keputusan di atas sebagai panduan.
Penutup
Kartu yang tidak dipakai bukan berarti bebas tagihan. Cek lembar tagihan secara rutin, lunasi sisa kewajiban, dan putuskan dengan sadar apakah kartu tersebut masih layak Anda simpan.
Catatan penting: Artikel ini bersifat edukasi dan bukan nasihat keuangan. Ketentuan, biaya, dan kebijakan tiap bank berbeda dan dapat berubah sewaktu-waktu. Selalu rujuk dokumen resmi bank penerbit kartu Anda.
Sumber
- BCA, Syarat dan Ketentuan Kartu Kredit BCA (kami akses 29 Oktober 2026)
- BCA, Ringkasan Informasi Produk & Layanan (RIPLAY) Kartu Kredit BCA, berlaku 15 Januari 2026 (kami akses 29 Oktober 2026)
- Bank Mandiri, Pemblokiran dan Penutupan Mandiri Kartu Kredit untuk Kartu Dormant (kami akses 29 Oktober 2026)
- Bank Mandiri, Syarat & Ketentuan Mandiri Kartu Kredit (kami akses 29 Oktober 2026)
- CIMB Niaga, Syarat & Ketentuan Kartu Kredit Konvensional (kami akses 29 Oktober 2026)
- CIMB Niaga, Tarif & Biaya Kartu Kredit Konvensional (kami akses 29 Oktober 2026)
- Bank Indonesia, Pedoman Penyelenggaraan Kegiatan Akses ke Sumber Dana berupa Alat Pembayaran Menggunakan Kartu oleh Penyedia Jasa Pembayaran (Juni 2022) (kami akses 29 Oktober 2026)
- Bank Indonesia, Instrumen Pembayaran Ritel, tabel Kebijakan Penyelenggaraan APMK (Kebijakan Saat ini) (kami akses 29 Oktober 2026)
- Bank Indonesia, Siaran Pers No. 28/126/DKom, 18 Juni 2026 (kami akses 29 Oktober 2026)
- AKKI, Cara Bijak Menggunakan Kartu Kredit (kami akses 29 Oktober 2026)
